La nécessité de se conformer aux règles engendre parfois des confusions, c’est le cas du Bilan Carbone avec la RSE.
La plupart des entreprises ont cette même demande : « On veut faire notre bilan carbone pour notre rapport RSE. »
Cette formulation est révélatrice, le bilan carbone est alors perçu comme un livrable, un document à produire pour rassurer un client grand compte, cocher une case dans un appel d’offres, ou garnir la page « Engagement » du site web.
Voyons comment, au contraire, le bilan carbone devient un outil précieux de votre stratégie RSE.
Bilan carbone et RSE, le piège que 80 % des PME évitent trop tard
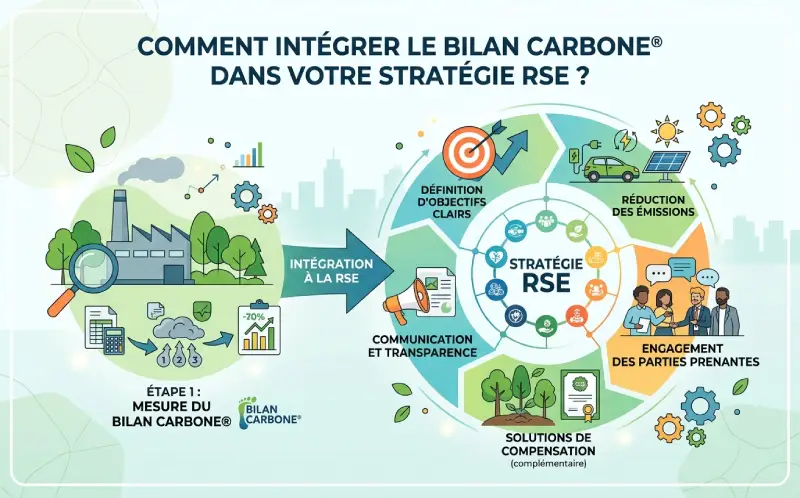
Le bilan carbone n’est pas un chapitre de la stratégie RSE. C’est un outil de pilotage stratégique qui doit irriguer les décisions d’achat, de production, d’investissement et de développement commercial. La RSE, elle, est un cadre de gouvernance qui déploie cette trajectoire dans l’organisation.
Quand on inverse la logique, on obtient ce que l’on peut appeler un « bilan-carbone-vitrine » : un document de 40 pages, produit une fois, jamais mis à jour, et qui n’a changé aucune décision dans l’entreprise.
Pourquoi l’inversion change tout concrètement
Le bilan carbone comme cartographie des risques et des opportunités
Un bilan carbone bien construit, selon la méthode Bilan Carbone® de l’Association pour la Transition Bas Carbone (ABC), ne se contente pas de compter des tonnes de CO₂ équivalent. Il identifie des causes et les chiffre :
- Des postes de dépense énergétique exposés à la volatilité des prix (carburant, électricité, matières premières carbonées).
- Les dépendances à des ressources, dont la disponibilité ou le coût varient structurellement (plastiques issus du pétrole, engrais azotés, métaux à forte intensité énergétique, etc.).
Ces causes chiffrées deviennent alors des leviers d’action qui sont simultanément réducteurs d’émissions et réducteurs de coûts.
Pour une entreprise, cette lecture est d’abord une lecture économique. C’est ce qui la distingue radicalement d’une approche « conformité ».
Exemple concret : un industriel de l’emballage
Ce client arrive avec une obligation : un donneur d’ordre de la grande distribution exige un bilan carbone scope 3 amont.
Nous réalisons le bilan, résultat attendu : 4 200 tCO₂e, dont 62 % sur le poste « matières premières achetées ».
Le document peut finir dans un tiroir. À la place, on croise les données du bilan avec la comptabilité analytique. Là, on découvre plusieurs pistes intéressantes :
- Un changement de résine (du PP vierge vers un compound recyclé) réduit les émissions de plus de 15 % sur ce poste. De surcroit, il baisse le coût matière de plus de 5 % , le prix du recyclé étant alors inférieur à celui du vierge.
- L’optimisation des gammes de production (réduction du nombre de références) diminue les temps de changement de série, donc la consommation d’énergie par unité produite, donc les émissions scope 1. Cela libére de la capacité de production sans investissement.
Ce sont deux décisions opérationnelles, prises en comité de direction, issues directement du bilan. Le rapport RSE a été rédigé après, pour documenter une trajectoire déjà engagée.
Autre exemple dans le secteur numérique : une ESN
Pour les prestataire de services numériques, les émissions scope 1 sont quasi nulles, celles scope 2 sont faibles (bureaux mutualisés). Le scope 3 représente 94 % des émissions, dominé par deux postes : les achats de matériel informatique et les déplacements des consultants.
Le bilan que nous réalisons révèle un renouvellement des flottes de laptops tous les 3 ans, politique héritée d’un ancien DSI. Cela génère 140 tCO₂e/an pour un coût important.
En étudiant l’alternative d’un cycle de 5 ans avec maintenance renforcée :
- Diminution de 22 000 € de l’enveloppe de ce poste.
- Gain de 45 tCO₂e/an.
La décision a été prise en 10 minutes en CODIR !
Le « plan de transition » qui a suivi n’était pas un catalogue d’actions RSE génériques. C’était un plan d’achat, un plan de mobilité, et une refonte de l’offre commerciale (proposition de services à faible intensité carbone pour leurs propres clients).
Le cadre méthodologique : pourquoi la méthode de l’ABC est un avantage stratégique
La méthode Bilan Carbone® (développée par l’ADEME, portée aujourd’hui par l’ABC) impose une discipline que les outils génériques de comptabilité carbone ne garantissent pas.
- Périmètre : l’outil générique se limite souvent aux scopes 1 et 2. | la méthode ABC balaye les 3 scopes, avec justification des exclusions.
- Facteurs d’émission : les bases génériques ne sont pas contextualisées. | les facteurs ABC sont adaptés au contexte français.
- Livrable : un chiffre global, contre une cartographie des postes et une hiérarchisation des leviers.
- Appropriation : par l’outil prestataire | grâce à la démarche de l’intervenant, adoption par les équipes internes (ateliers de collecte).
- Réutilisabilité : document figé d’ou outil | un modèle actualisable, base du plan de transition.
Pour une PME, l’atelier de collecte est souvent le moment le plus précieux. C’est là que, par exemple, le directeur achats découvre que son fournisseur principal a un facteur d’émission 3 fois supérieur à un concurrent. C’est aussi là que le responsable logistique comprend que la livraison en express sur 5 % des commandes génère 12 % des émissions transport.
L’intégration du Bilan Carbone® dans la gouvernance RSE : le bon ordre
Avec un bilan carbone réalisé et les leviers identifiés, la stratégie RSE prend tout son sens comme cadre de déploiement.
- Gouvernance : qui porte la trajectoire ? (souvent le dirigeant lui-même en PME, ce qui est un avantage de réactivité)
- Pilotage : indicateurs issus du bilan, suivis trimestriellement, intégrés au tableau de bord de gestion.
- Engagement des parties prenantes : fournisseurs (achats responsables), salariés (mobilité, formation), clients (éco-conception, information).
- Communication : le rapport RSE devient la narration d’une transformation déjà en cours, pas une promesse.
Le CSRD et la taxonomie européenne accélérent cette logique. Les entreprises qui ont traité le bilan carbone comme un outil stratégique seront prêtes. Celles qui l’ont traité comme un rapport seront en difficulté…
Pourquoi se faire accompagner par un expert certifié ?
Il y a des raisons techniques : maîtrise des facteurs d’émission, conformité méthodologique, capacité à naviguer entre les référentiels (GHG Protocol, ISO 14064, Bilan Carbone®). C’est réel, mais incomplet !
En effet, la vraie raison, celle que nos clients nous citent en retour, c’est la capacité à traduire. Un bilan carbone produit sans accompagnement est un document technique. Un bilan carbone accompagné devient :
- Un argument commercial face aux donneurs d’ordre (CSRD, achats responsables).
- L’outil complémentaire de négociation fournisseurs (« votre facteur d’émission est 2,3 fois supérieur à la moyenne du secteur, comment le réduisez-vous ? »).
- Un levier de fidélisation salariés (donner du sens concret au travail).
- Une protection contre le greenwashing (parce qu’on sait exactement ce qu’on peut affirmer et ce qu’on ne peut pas).
La certification (formation ABC, habilitation à l’accompagnement) n’est pas un label décoratif. Elle garantit une maîtrise de la méthode, une déontologie, et un cadre de mise à jour continue des facteurs d’émission. Elle vous protège aussi : un bilan mal construit, c’est un risque de communication en cas d’audit ou de contrôle.
En résumé
Le bilan carbone n’est pas une composante de la RSE. C’est un diagnostic stratégique qui éclaire la RSE.
La RSE est le véhicule, le bilan carbone est le GPS. Sans GPS, on roule en regardant le paysage. Avec, on choisit son itinéraire.
Pour l’entreprise l’enjeu est double : se préparer aux obligations qui vont arriver (CSRD, DPEF, taxonomie) tout en captant dès maintenant les gains opérationnels qu’une lecture carbone apporte. C’est un investissement qui se rentabilise avant même d’être obligatoire.
Ressources complémentaires :
Votre RSE et bilan carbone, on en parle ?
TechniUp, c’est une expertise en Bilan Carbone ®, certifiée auprès de l’Institut de Formation Carbone IFC.
Obtenez des réponses personnalisées, adaptées à votre situation et à votre entreprise.